不追风口的安徽,正在筑牢AI时代的底座

新浪安徽
关注
2024年3月,联想首台搭载国产AI算力芯片的问天WA5480 G3服务器在安徽的联宝科技下线。两年后,2026年7月,搭载蓝芯算力RISC-V芯片LX500的量产整机在同一工厂交付。
当下,AI正在成为所有行业绕不开的基础设施。它重塑的不只是产品线,还有研发、生产、服务的整套流程。全球AI基建因此同时面临高增长和硬约束:AI基础设施支出以数千亿美元计,云厂商和科技巨头还承诺未来数年投入空前规模的资金。但算力焦虑的核心,越来越不只是芯片。
目前,高端AI芯片出货规模已经很大,但受电力、冷却、并网等基础设施制约,实际部署比例仍然偏低。其中,关键电力设备交付周期已拉长至数年,电网承载能力正成为更直接的瓶颈。在部分东南亚国家,这种瓶颈已经显现:数据中心规划用电远超现有供电能力。
业内因此越来越形成一种共识:在部分区域和场景下,算力的尽头是电力;电力的尽头是稳定的底层供应链。
于是,AI基建的竞争焦点,正从单颗芯片转向更长的链条:芯片能不能变成整机,整机能不能规模交付,集群能不能拿到电,电力又能不能稳定供给。位于长三角的安徽省的卡位,恰好落在这条链条的底层。在这个背景下,中国AI产业链上,能大规模、高良率交付整机的制造基地屈指可数,联宝科技是其中最核心的一个。
联宝科技的故事并不新鲜。过去几年,这家千亿级代工巨头已经被媒体反复讲述,成为安徽产业模式的标准注脚。若把视线从整机代工移向高端制造的上游,会看到另一批几乎不在公众视野里的安徽企业,比如合肥夸夫超导科技有限公司(简称:夸夫超导)和芜湖楚睿智能科技有限公司(简称:楚睿智能),一家做超导线材,一家做AIDC电源管理,都是产业链上“不起眼”的环节。
安徽的前沿产业正在迎来曙光
恰恰是这些企业,给出了“安徽模式”最深一层的答案:AI时代,高端制造的答案,为什么藏在安徽这些“看不见”的底层环节里?
十四年,安徽磨一个底座
把时间拨回2011年。彼时合肥经开区还远不是今天的模样,联宝科技在这片土地上奠基时,关注度并不高。当时,PC行业被普遍视为“夕阳产业”,移动互联网才是资本追逐的风口。
安徽在这个节点引入联想全球最大的智能计算设备制造基地,在外界看来不过是一次常规的招商引资。
但安徽的选择逻辑其实非常清晰:不追短期风口,而是锚定“智能计算设备总装制造”这个环节,无论终端形态从台式机变成笔记本、再从笔记本变成AI服务器,物理世界的计算设备总需要一个大规模、高效率的制造底座。安徽要做的,就是把这个底座做到极致。
对于大众来说,这件事说起来太普通了。不就是组装吗?但在制造业,把一件事做到极致本身就是壁垒。
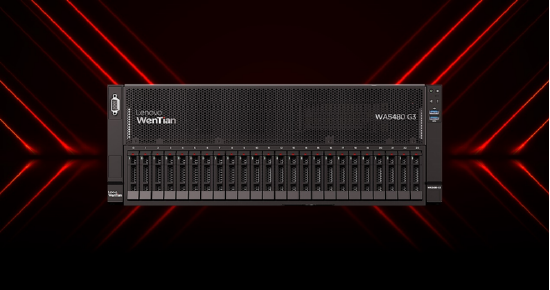
联想问天WA5480 G3服务器(图片来源:联宝科技)
十四年后的今天,这个判断被验证了。截至目前,联宝科技占地457亩,个人电脑年产能达4000万台套,产品行销全球126个国家和地区。2020年,联宝科技成为合肥首家千亿营收企业;2025年,营收达1186.97亿元,连续多年蝉联安徽省民营企业百强榜首。在2025合肥企业50强榜单中,联宝科技稳居榜首,与首次突破千亿的合肥比亚迪一起成为合肥工业“双塔”。
更重要的是,当AI算力需求爆发时,全球云服务商发现,能够大规模、高良率交付AI服务器的制造基地并不多,安徽的联宝科技是其中一个。高端AI芯片部署受制于电力、变电、冷却等基础设施,芯片造出来未必能快速上架;而能把芯片做成可交付整机的制造基地同样有限。两头一挤,整机交付能力本身成了稀缺资源。
问天WA5480 G3交付和2026年7月的RISC-V服务器量产,不过是这条十四年积累的生产线上最新添上的两笔注脚。放在全球技术流动持续收紧、外部环境不确定性上升的背景下,国产AI算力整机的规模化交付,更有了额外的战略含义。
但联宝科技对安徽的意义,远不止一家千亿企业那么简单。
以联宝科技为“产业磁极”,春秋电子、胜利科技、英力股份、裕同科技、海晨仓储等70余家上下游配套企业相继落户安徽。以合肥为中心,构建起了一个高效协同的“4小时产业生态圈”。机构件、包材本土配套率达到60%,这个生态圈年均贡献工业产值超140亿元,累计带动产业链上下游就业近10万人。
这条高度成熟的智能计算设备制造链,为安徽后续导入芯片设计、半导体制造等上游环节提供了“近场验证”的场景和“近场客户”。这种产业链的咬合度,不是规划文件能写出来的,是十几年时间沉淀出来的。
回头再看,安徽在联宝科技的投入从来不是一场赌博。它选择的是一条足够宽的赛道,全球对计算设备的需求只会增长不会消失;它选择了一种足够深的打法,把一个制造环节做到全球最强,然后等待产业周期的自然溢出。联宝科技验证了这套方法论的可复制性,也构成了安徽AI产业链上最先兑现、最稳固的一环。
但联宝科技解决的是“算力造得出、交得快”。AI服务器一旦规模部署,马上会撞上第二道墙:电从哪里来、以什么成本来、能不能稳。安徽的底层卡位,也由此从制造延伸到能源。
离核聚变最远的一环
行业总说,AI的背后是算力,算力的背后是电力。当全球AI产业为算力焦灼时,安徽早已经在思考更底层的命题:电力从哪里来?以什么样的成本来?
AI电力焦虑其实有两个时间尺度:近期靠电网、配电、储能,远期靠聚变等新型能源。夸夫超导所处的,正是远期能源链条的最上游,即超导材料。
全球对AI电力的焦虑,正在从近期供电延伸到远期能源。关键发电设备交付周期拉长,部分国家开始探索小型模块化核反应堆等长周期方案。2026年,中国可控核聚变创业热潮持续升温,十几家聚变新贵带着故事接连登场。热闹的融资格局背后,还有一个几乎不被外界注意的角落,就是夸夫超导。
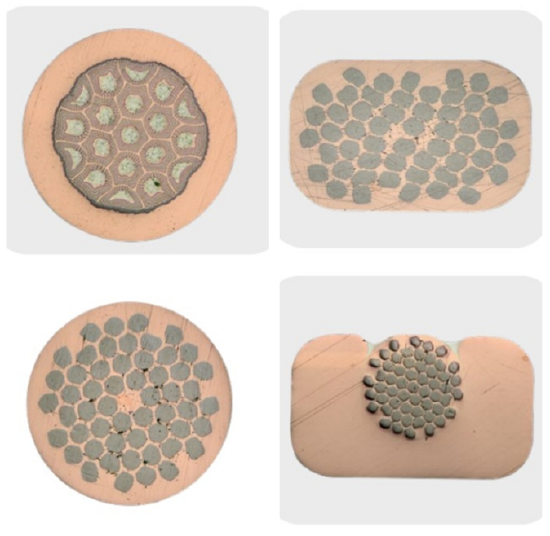
超导材料:左上为铌三锡超导线材、左下为铌钛Monolith线(圆线)、右上为铌钛Monolith线(矩形线)、右下为铌钛WIC线(图片来源:夸夫超导)
夸夫超导做的是整条聚变产业链最上游、离核聚变最远的一环:超导线材。
实际上,公众对核聚变的想象停留在“人造太阳”的宏大叙事里,很少有人关心包裹等离子体的磁体是用什么绕制的。超导带材,这个名词本身就已经足够枯燥,而夸夫超导做的,恰恰是这件“最不起眼的事”。
在聚变产业链里,低温超导线材的龙头是西部超导,一家深耕了约二十年的上市公司。夸夫超导是后来者,按创始人潘熙锋教授自己的说法,自己是个“替补”,“就像踢足球,总得有替补队员。”
但就是这家“替补”公司,成立仅三年就实现了盈利。它的主要客户是国家级大科学装置——BEST(紧凑型实验堆)和CFEDR(中国聚变工程实验堆),订单确定、回款稳定。当一些聚变主机的明星公司还在靠融资续命时,潘熙锋教授最大的烦恼已经是十年后的事:CFEDR干完了怎么办?
超导材料的价值,并不依附于聚变商业化的时间表。无论核聚变是十年还是二十年后落地,超导带材本身就是一条确定的产业赛道,下游覆盖核磁共振、粒子加速器、超导储能等多个应用场景。夸夫超导目前已可规模化量产NbTi与Nb₃Sn低温超导材料,NbTi线材年产量可达600-800吨、Nb₃Sn线材年产量30-50吨,是国内唯二的低温超导厂商。
实际上,围绕BEST和CFEDR两大装置,安徽已建立起全球领先的产业链优势。以安徽省长丰县为例,当地规划建设了专业园区,将超导线材、导体、磁体等上下游环节集聚布局。从EAST二十年的技术积累,到BEST和CFEDR的工程推进,安徽在超导材料端的布局并不是盲目追风口,而是让科学基础设施的势能自然溢出,在底层环节做前瞻性卡位。
潘熙锋教授有个判断值得揣摩:中国聚变产业的优势,首先在产业链完整度。聚变装置需要大量钢铁、超导线材等传统制造,国外这些产业已相当程度外迁,我们配套齐全、技术人才充足。国外强在等离子体物理等基础研究,但从商业落地的产业配套看,我们优势更突出。
这种“基础研究在国外、产业配套在中国”的格局,正在被夸夫超导这类企业逐步改变。目前,量子计算等新兴领域对超导材料的需求正在浮现,国产超导材料的产业腹地,也从大科学装置向更广阔的商用场景延伸。
所以,夸夫超导的价值不是赌聚变十年后商业化,而是卡住超导材料这条不依赖聚变时间表的确定赛道。它为安徽基建补上的,是远期能源材料的一环。
卡住算电协同的窄门
如果说夸夫超导回答的是“远期电从哪来”,楚睿智能回答的是“近期电如何稳、如何省、如何不停”。算力不仅需要绿色且廉价的能源,更需要稳定的电力保障,后者更为紧迫。
2026年3月,“算电协同”首次写入政府工作报告。5月,国家发改委、国家能源局、工信部、国家数据局联合印发算电协同落地方案。政策密集出台的背后,是一个正在加速逼近的现实:真正的挑战,不是总量缺电,而是结构性缺电。
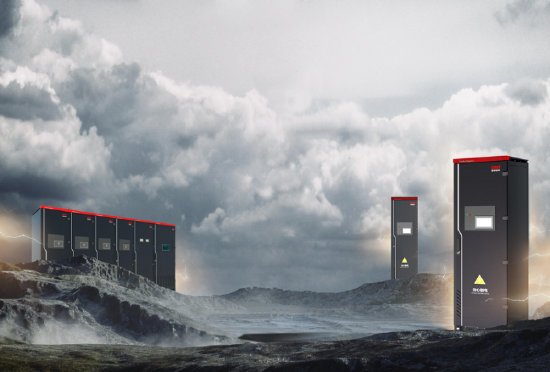
楚睿智能预判了全球AIDC Infra的建设节奏,提前布局产能(图片来源:楚睿智能)
从总量上看,中国并不缺电。2025年全社会用电量超过10万亿千瓦时,算力用电量约1960亿千瓦时,占比不到2%。但缺的是局部供电能力、时序调节能力和高可靠供电保障。在局部区域,算力负荷的集聚正在改变电力系统的运行逻辑。
安徽自身的用电结构变化,就提供了一个直接的注脚。2026年8月,安徽最大用电负荷连续两天刷新历史纪录,达到6999万千瓦。有分析指出,在传统工业负荷之外,以算力中心为代表的新型负荷正在快速增长,成为推动安徽用电负荷创新高的新变量。
与钢铁、水泥等传统工业负荷不同,AI服务器主要由电力电子设备构成,负荷波动速度极快。根据冀北电网实测数据,一个百万千瓦级数据中心瞬时波动规模可达到1万千瓦。当新能源与算力负荷在同一个区域高度集聚,电源侧和负荷侧同时呈现高波动特征,电网的调节难度正在加大。放大到全球看,这种结构性矛盾更加突出:部分东南亚国家数据中心规划用电已远超现有电网承载能力,配电和变电站成为比发电更紧的瓶颈。
这也正是楚睿智能创始人张怀博士所判断的趋势。他指出,随着AIDC单柜功率密度快速攀升、负载特性越来越接近半导体晶圆厂关键设备机台,万卡集群部署后,AIDC“单次平均压降损失”已跃升至百万美元级,“单次最大损失”可超数亿元。电力保障,正在从数据中心的配套环节,变成决定算力能否稳定运行的核心瓶颈。
位于芜湖的楚睿智能卡位的,正是AIDC高可靠供电中的储能、功率切换与智能调度环节。公司聚焦半导体与AI算力中心的高精密智能供电解决方案,核心产品“魔力电池”(Mo-Li)智能供电系统,是一个集高密度储能、毫秒级功率切换与AI智能调度于一体的平台化解决方案。
目前,楚睿智能已在多家云厂商及长三角某国家级智算中心部署,实现复杂负载下的“零中断”供电,将全生命周期运营成本降低30%以上。在一次国家级智算中心项目投标中,正是凭“TCO降低32%”与“PUE稳定低于1.15”等硬核数据击败了竞争对手。
这个赛道足够细分。即便在储能行业内部,面向 AIDC 的专用供电系统也长期是一条“窄门”,但楚睿智能这家安徽企业在算电协同成为国家政策之前,已从半导体高精密电源切入 AIDC 场景,完成了技术积累和客户验证,形成先发优势。
2025年底,楚睿智能完成数亿元C轮融资,安徽国控、海螺资本及上海松江国投等地方国资与产业资本联动入局。张怀博士表示,目前公司算力电源订单饱满,生产计划已排至2027年12月。全新洁净室生产基地正加速建设,力争2027年初投产,届时整体产能将扩充至现有4倍,满产产值可达40亿元。
实际上,楚睿智能所在的芜湖市是国家“东数西算”核心节点之一,全省算力规模已近9万P,较“十三五”末增长近百倍。楚睿智能的快速成长,依托的正是近场应用场景的持续扩张和产业资本的迅速确认。
由此,安徽在能源端形成了两层卡位:夸夫超导做超导材料,卡的是聚变等远期能源路线的上游;楚睿智能做AIDC高可靠供电,解的是当下算电协同的难题。两者不在同一条链上,共同构成了安徽在AI能源底层的纵深。
安徽谋划的是产业大方向
联宝科技、夸夫超导、楚睿智能,并非同一条产业链上的直接协作方,却共享同一套逻辑:选择产业底层不起眼却关键的环节,做到极致,使其不可替代。
安徽在联宝科技的投入,不是赌单点,而是谋划方向;夸夫超导的布局,不是赌聚变商业化时点,而是卡住材料赛道;楚睿智能的切入,不是赌政策风口,而是在“算电协同”成为国家政策之前,已经在AIDC这个赛道完成了技术卡位。
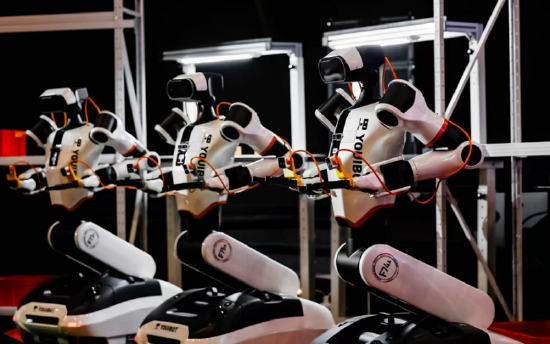
具身智能是安徽布局的重要方向,图为优艾智合的产品(图片来源:世界制造业大会官网)
舆论热衷于追逐明星公司和颠覆性技术,但产业竞争真正的胜负手,往往藏在那些不站在台前的地方。
一位长期跟踪安徽前沿产业的人士表示,“这套方法论的底层逻辑并不复杂,不赌单一项目的成败,而是博弈一个产业方向的必然性。方向对了,具体的实现形式可能会变,但产业价值不会消失。”
但方向对,不等于路径没有风险。这些风险集中在三个层面:需求端,全球AI基建高速扩张,但长期需求能否延续、大模型效率提升后同等业务所需算力是否会缩减,仍是变量;外部环境上,先进AI芯片及相关技术的流动限制持续收紧,全球算力布局面临一定的调整;落地条件上,部分国家已开始收紧数据中心项目审批,电力指标排队、自建电厂面临设备交付和政策约束,合规成本也在上升。
面对产业的诸多不确定性,安徽的回答不是押注单点,而是用制造、材料、能源等多个底层环节的纵深布局,去对冲单一赛道、单一客户的波动。它的底牌,是用十几年时间把底层骨架一节一节搭起来,这套骨架究竟搭到了什么程度,最终要看它能否在真实场景中把芯片、整机、模型、云厂商和电力系统连接起来。
即将举办的2026世界制造业大会,提供了一个观察窗口。本届大会将于9月20日至23日在合肥滨湖国际会展中心举办,主题为“智造世界·创造美好”,展览总面积达7万平方米,已遴选900余户企业、1万余件展品参展。其中,人工智能与机器人展将聚焦机器人与核心部件、工业自动化、人工智能、算力、工业大模型及AI工业场景解决方案,其恰好对应安徽底层卡位能否从“制造底座”进一步长成“AI全栈连接能力”。届时,全球制造业的目光将再次聚焦合肥。
但真正值得关注的,不是展馆里陈列了什么,而是安徽过去二十年铺设的产业逻辑,正在如何扎进AI时代的产业地基,长成新的骨架。
AI是这套骨架眼下最紧迫的验证场景,却不是终点。安徽布局的,从来不只是AI,而是面向更长期产业周期的底层能力。而这,正是安徽过去二十年一直在做的事。